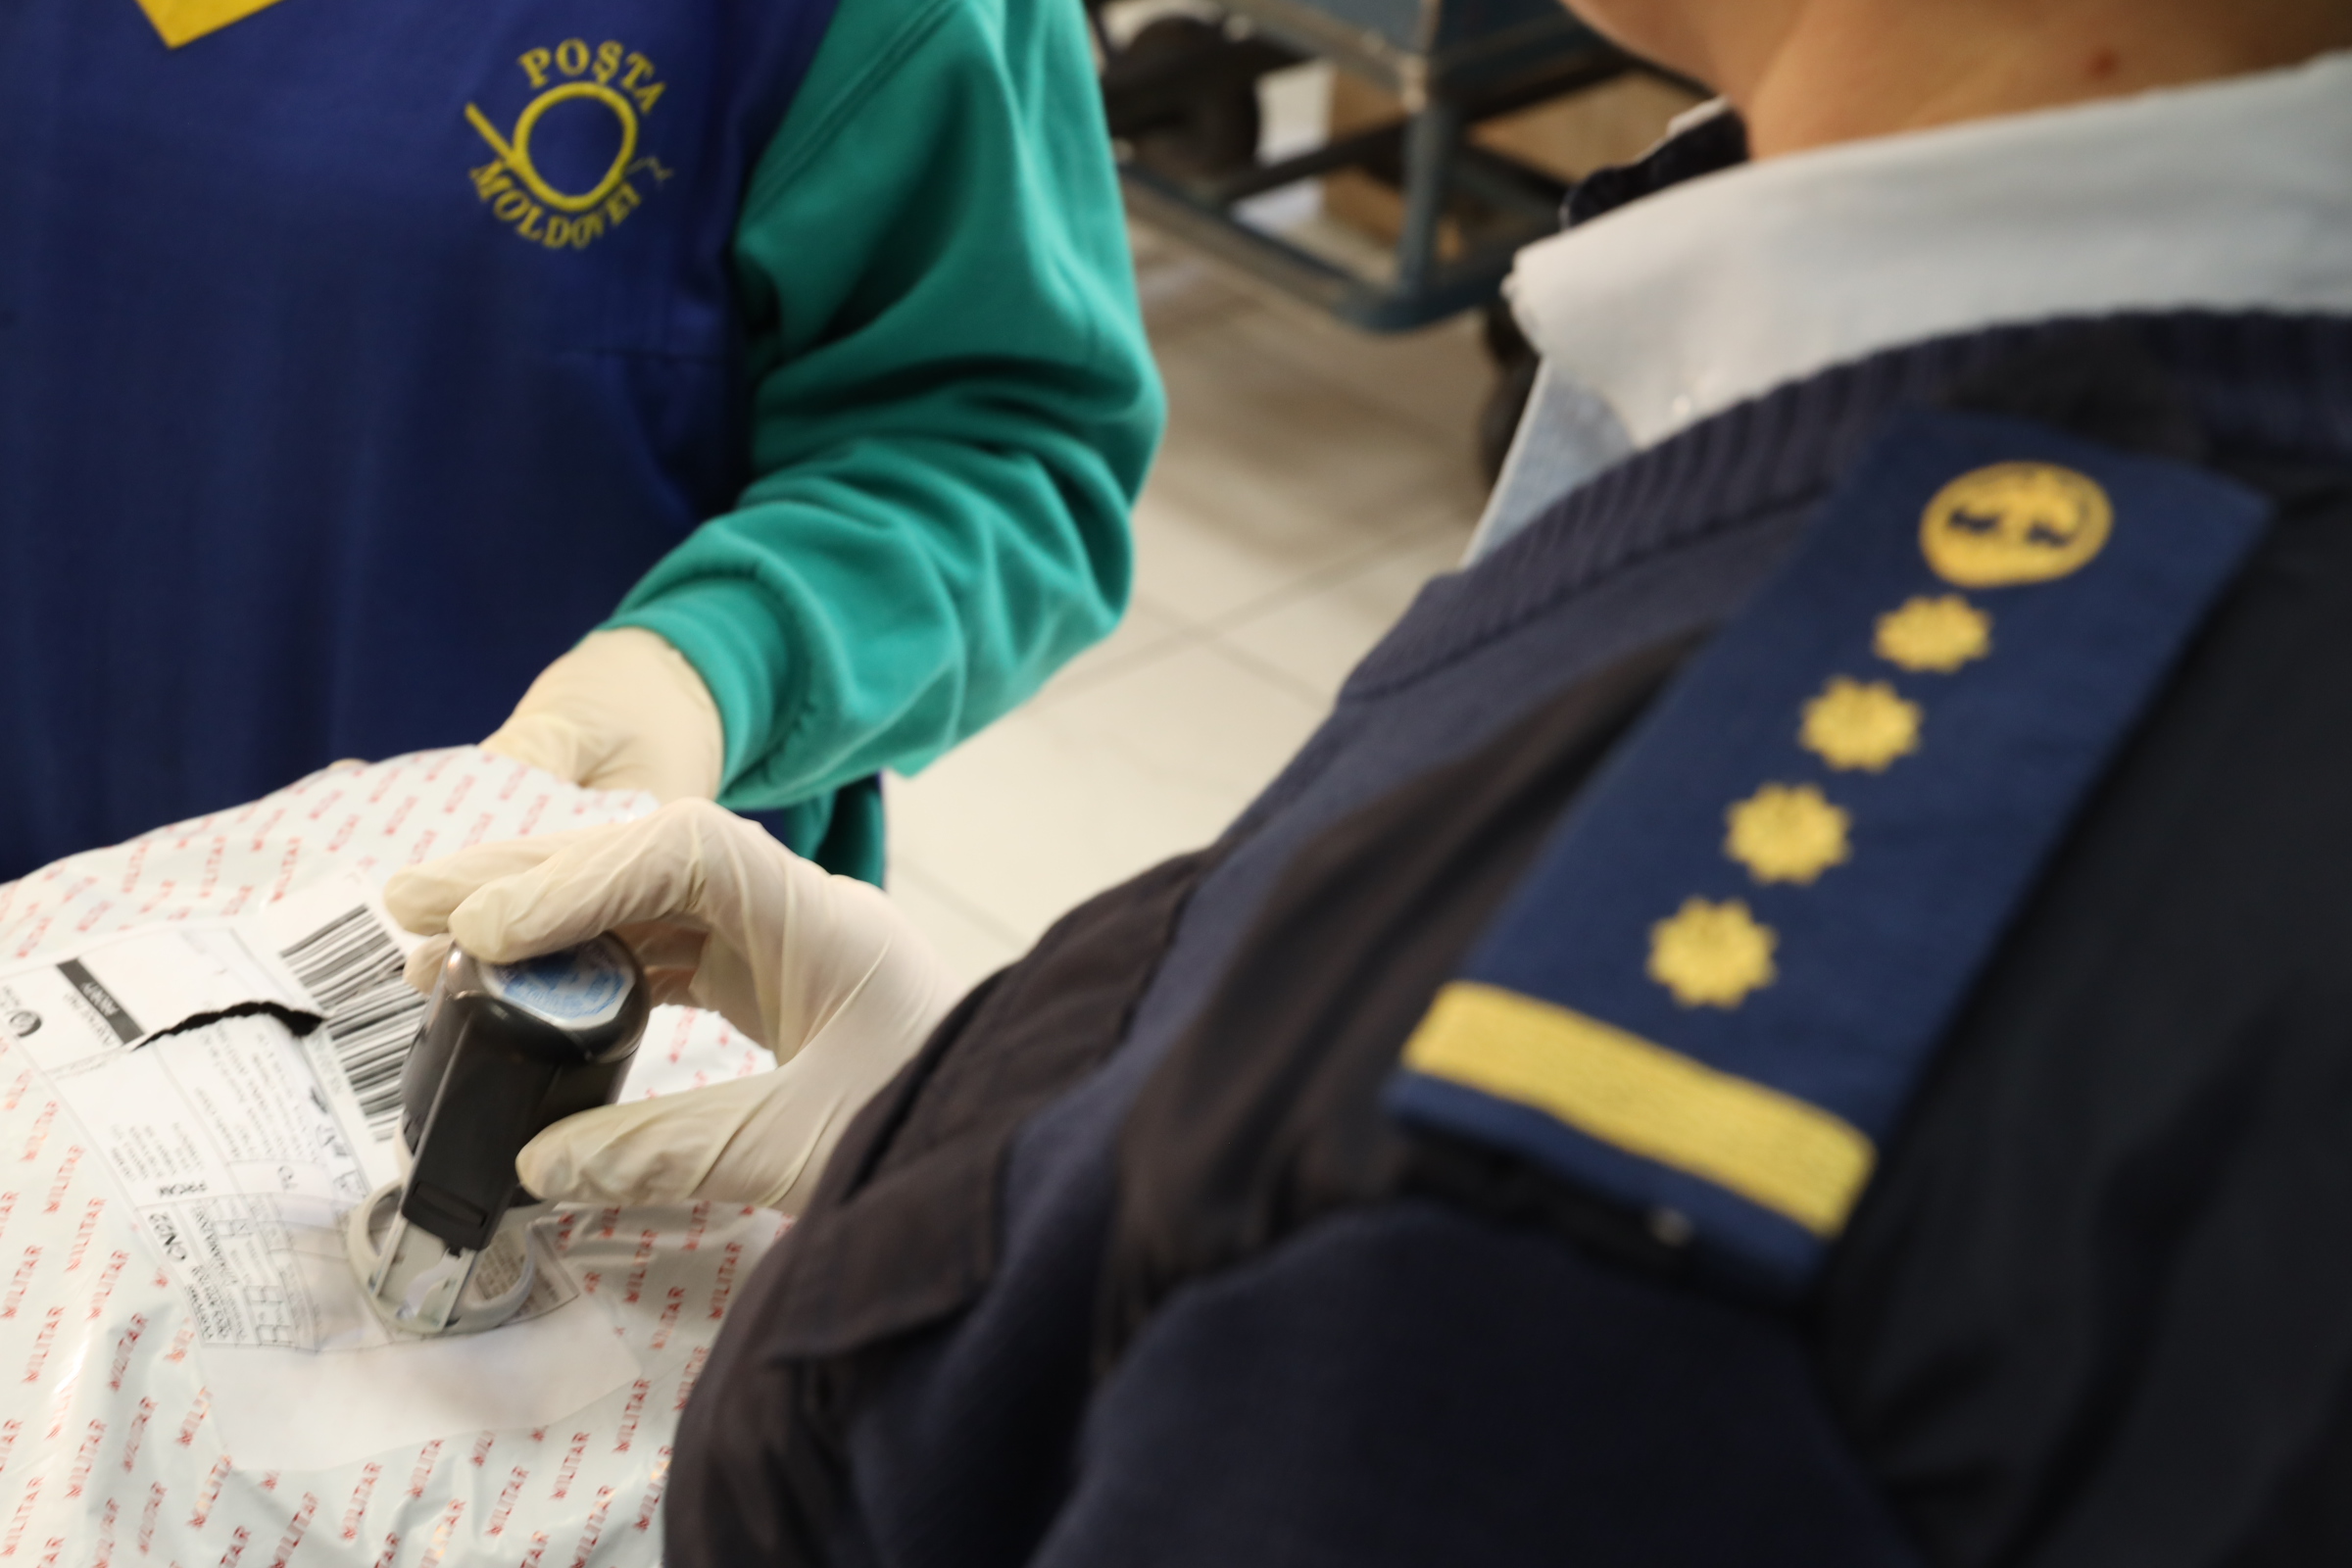
 Toate mărfurile trecute peste frontiera vamală prin intermediul trimiterilor poştale internaţionale sunt supuse declarării și controlului vamal, cu excepţiile prevăzute de legislaţie.
Trimiterile poştale internaţionale sunt supuse controlului vamal fizic şi documentar pentru a determina conţinutul şi valoarea acestora în scopul încasării drepturilor de import şi pentru a detecta mărfurile interzise sau restricţionate pentru introducerea pe teritoriul vamal al ţării.
Drepturile de import sunt constituite din:
Taxa vamală – conform Legii nr.172/2014 cu privire la aprobarea Nomenclaturii combinate a mărfurilor;
Taxa pe valoarea adăugată – 20% din valoarea impozabilă, conform art.96 lit.a) al Codului fiscal nr.1163/1997. Potrivit art.100 alin.(1) din Codul fiscal nr.1163/1997, valoarea impozabilă a mărfurilor importate constituie valoarea lor vamală, determinată în conformitate cu legislaţia vamală, precum şi impozitele şi taxele care urmează a fi achitate la importul acestor mărfuri, cu excepţia T.V.A.;
Accize
Declarația vamală se depune la Serviciul Vamal fiind însoțită de următoarele documente justificative, care confirmă datele indicate în declarație:
a) factura;
b) documentele de transport;
c) acte permissive.
Regulile de introducere pe teritoriul țării a mărfurilor prin intermediul trimiterilor poștale internaționale diferă în funcție de cine vă expediază coletul:
I. persoană juridică (magazin online) sau;
II. persoană fizică.
INTRODUCEREA pe teritoriul țării a mărfurilor din trimiterile poștale internaționale
I. Expeditor persoană juridică (magazin online)
Potrivit art.219 Cod Vamal Se scutesc de taxa vamală, cu excepția bunurilor prevăzute la art. 220, loturile de marfă care sunt expediate direct dintr-o țară străină unui destinatar în Republica Moldova și conțin bunuri a căror valoare intrinsecă nu depășește 150 de euro/lot marfă.
ATENȚIE! Atunci când achiziționați un produs de pe platformele de vânzări online, din categoria:
a) produse alcoolice;
b) tutun şi produse din tutun;
c) parfumuri şi ape de toaletă;
d) loturi care nu poartă caracter ocazional,
scutirea menționată la art.220 Cod Vamal nu se acordă, iar drepturile de import se achită indiferent de valoarea bunului.
IMPORTANT: Dovada prețului plătit pentru bunurile achiziționate este pusă pe seama destinatarului, în baza actelor confirmative eliberate de vânzător.
Regulile de declarare și achitare a taxelor pentru trimiterile poștale internaționale care conțin mărfuri procurate în magazinele online din afara țării sunt următoarele:
Trimiteri poștale internaționale cu valoarea între 0-150 euro:
Mărfurile din trimiterile poștale internaționale cu valoarea intrinsecă de până la 150 Euro sunt declarate Serviciului Vamal de către operatorul poștal care le transportă, în baza declarației vamale cu set redus de date H7, depusă în Sistemul Informațional ,,ASYHUB”.
Acestor mărfuri li se aplică regimul special pentru vânzarea la distanță de mărfuri importate, în condițiile art. 1183 din Codul fiscal sau se aplică mecanismul special pentru vânzarea la distanță de mărfuri importate, în condițiile art. 1184 din Codul fiscal.
Potrivit art. 1183 sau art.1184 din Codul fiscal, intermediarul (platforma de vânzări online înregistrată la Serviciul Fiscal de Stat în scopul obținerii codului TVA) sau persoana care prezintă mărfurile în vamă (operatorul postal) este responsabil, în condițiile legislației fiscale, de calcularea și achitarea TVA aferentă mărfurilor declarate, precum și de îndeplinirea obligațiilor privind garanția, după caz.
DECLARAREA MĂRFURILOR ACHIZIȚIONATE DE PE PLATFORMELE ONLINE ȘI ACHITAREA TAXEI TVA PENTRU MĂRFURILE CU VALOAREA DE PÂNĂ LA 150 EURO, ESTE REALIZATĂ EXCLUSIV DE CĂTRE INTERMEDIAR SAU OPERATORUL POȘTAL.
Cu toate acestea, persoana fizică este obligată să plătească TVA platformei de comerț electronic la momentul achiziției sau operatorului poștal în momentul când TPI au ajuns în țară. Ulterior, intermediarul sau operatorul poștal va transfera suma încasată de la persoana fizică direct către Serviciul Vamal.
Mecanizmul de încasare a TVA de la persoanele fizice de către intermediar sau operatorul poștal, pentru mărfurile din trimiterile poștale cu valoare de până la 150 euro este responsabilitatea intermediarului sau operatorului poștal și nu implică competența Serviciului Vamal.
În cazul mărfurilor procurate de platformele de vânzări online cu valoarea de până la 150 euro, dacă aceste mărfuri sunt accizate sau restricționate (care necesită acte permisive eliberate de alte autorități de control), declarația vamală se depune de către destinatarul mărfurilor și se utilizează declarația vamală standard H1.
Atenție! Declarația vamală standar H1 poate fi depusă de către destinatarul coletului doar prin intermediul reprezentantului (operator poștal sau broker vamal).
Trimiteri poștale internaționale cu valoarea între 150, 01-1000 euro:
Mărfurile din trimiterile poștale internaționale expediate de platformele online, cu valoarea intrinsecă de la 150,01 - 1000 Euro sunt declarate în baza declarației vamale cu set redus de date H6 care este o declarație vamală electronică și poate fi depusă în Sistemul Informațional ,,ASYHUB” prin următoarele modalități:
- de către operatorul poștal, în cazul în care este împuternicit de către persoana fizică.
- individual la alegerea persoanei, în regim online, prin înregistrarea pe Portalul Vamal Public, accesând linkul: https://ecustoms.trade.gov.md/login.
Se recomandă persoanelor fizice care utilizează Portalul Vamal Public pentru declararea mărfurilor din trimiterile poștale internaționale, descărcarea și consultarea Ghidului utilizatorului pentru completarea declarației coletelor poștale înainte de completarea câmpurilor din declarația vamală. Vezi ghidul aici.
Trimiteri poștale internaționale cu valoarea mai mare de 1000, 01 euro:
Mărfurile din trimiterile poștale internaționale cu valoarea intrinsecă mai mare de 1000 Euro sunt declarate în baza declarației vamale standard H1 care, de asemenea, este o declarație vamală electronică și poate fi depusă de către destinatarul coletului în Sistemul Informațional Vamal ,,ASYCUDA World” exclusiv prin intermediul unui reprezentant.
Totodată, mărfurile incluse în trimiterile poștale internaționale cu valoarea intrinsecă de până la 1000 Euro pot fi declarate de către destinatar în baza unei declarații vamale standard H1, la alegere sau dacă situația o impune..
II. Expeditor persoană fizică
Potrivit art.221 alin.(1) Cod Vamal, sunt scutite de drepturi de import loturile de mărfuri expediate de o persoană fizică dintr-o ţară străină altei persoane fizice aflate pe teritoriul vamal, cu condiţia ca importul acestora să fie fără caracter comercial. Import fără caracter comercial înseamnă importul ce se referă la expedierile care, cumulativ, îndeplinesc următoarele condiţii:
a) prezintă un caracter ocazional;
b) conţin mărfuri destinate exclusiv uzului personal al destinatarului sau familiei acestuia;
c) conţin mărfuri care, prin natura sau cantitatea lor, nu sunt destinate comercializării;
d) sunt trimise de către expeditor către destinatar fără nicio obligaţie de plată;
e) sunt constituite din mărfuri a căror valoare intrinsecă nu depăşeşte 150 euro/lot marfă, inclusiv mărfurile menţionate la art.223.
ATENȚIE! Atunci când recepționați o trimitere poștală expediată de către o persoană fizică de peste hotarele țării, în limitele art.223 Cod Vamal, pentru mărfurile enumerate mai jos, scutirea de drepturi de import este limitată, pe lot de marfă, la următoarele cantităţi:
1) produse din tutun:
a) 40 de ţigarete;
b) 40 de rezerve din tutun pentru dispozitive de încălzire a tutunului;
c) 25 de ţigări de foi;
d) 10 trabucuri;
e) 50 de grame de tutun de fumat;
2) alcool şi băuturi alcoolice:
a) băuturi distilate şi spirtoase cu o concentraţie alcoolică de peste 22% în volum; alcool etilic nedenaturat de 80% din volum şi peste – 1 litru; sau
b) băuturi distilate şi spirtoase şi aperitive pe bază de vin sau alcool, tafia, sake sau băuturi similare cu o concentraţie alcoolică de cel mult 22% în volum; vinuri spumante, lichioruri – 1 litru sau o combinaţie proporţională a acestor produse diferite;
c) vinuri liniştite – 2 litri.
3) parfumuri – 50 ml sau apă de toaletă – 250 ml.
Regulile de declarare și achitare a taxelor pentru trimiterile poștale internaționale expediate de persoane fizice sunt următoarele:
Trimiteri poștale internaționale cu valoarea între 0-150 euro:
Mărfurile din trimiterile poștale internaționale cu valoarea intrinsecă de până la 150 Euro sunt declarate Serviciului Vamal de către operatorul poștal care le transportă, în baza declarației vamale cu set redus de date H6, depusă în Sistemul Informațional ,,ASYHUB”.
Excepții de la regulă fac mărfurile accizate sau restricționate (care necesită acte permisive eliberate de alte autorități de control), indiferent de valoarea lor, pentru care destinatarul depune declarația vamală standard H1, exclusive prin intermediul unui reprezentant.
Pentru trmiteri poștale internaționale cu valoarea între 150, 01-1000 Euro saupeste 1000 Euro se aplică aceleași reguli ca și în cazul trimiterilor poștale expediate de către magazinele online cu valoarea corespunzătoare.
SCOATEREA de pe teritoriul țării a mărfurilor din trimiterile poștale internaționale
În cazul în care intenționați să efectuați o expediere de mărfuri prin trimiteri poștale internaționale este important să vă documentați inclusiv despre obiectele interzise și/au admise condiționat spre expediere, pe care le puteți consulta pe pagina oficială a Poștei Moldovei sau la operatorul poștal care va transporta trimiterea poștală internațională.
Se interzice expedierea prin servicii poştale a substanţelor stupefiante, psihotrope şi a medicamentelor.
Declararea mărfurilor din trimiterile poștale internaționale cu valoarea intrinsecă de până la 1000 Euro sunt declarate Serviciului Vamal prin simpla scoatere a lor de pe teritoriul țării de către operatorul poștal care le transportă sau cu utilizarea declarației vamale CN22/23, declarației vamale cu set redus de date H6 la alegerea persoanei.
Excepții: mărfurile cu valoarea intrinsecă de până la 1000 Euro (per trimitere) şi care sunt restricţionate, se declară Serviciului Vamal prin depunerea declaraţiei vamale de export B1.
Mărfurile din trimiterile poștale internaționale cu valoarea intrinsecă mai mare de 1000 Euro în toate cazurile sunt declarate Serviciului Vamal prin depunerea declaraţiei vamale de export B1.
IMPORTANT: Indiferent de valoarea trimiterilor poștale internaționale expediate înafara țării, nu se percep drepturi de export.
Restricții
Importul și exportul valorilor valutare prin trimiteri poștale internaționale are loc în următoarele condiții:
Expedierea în Republica Moldova către persoane fizice şi expedierea din Republica Moldova de către persoanele fizice a numerarului în valută străină şi în monedă naţională prin metoda trimiterilor poştale internaţionale se permit numai în scop numismatic, nu mai mult de un exemplar din fiecare nominal de bancnotă şi monedă (pentru fiecare valută străină şi pentru moneda naţională) şi nu mai mult de un exemplar din fiecare denumire de monedă comemorativă şi jubiliară pentru o trimitere.
Este interzisă expedierea în/din Republica Moldova a cecurilor de călătorie în valută străină de către rezidenţi şi nerezidenţi prin metoda trimiterilor poştale internaţionale sau prin alte metode, cu excepţia cazurilor în care expedierea este realizată de către persoanele juridice (Banca Națională a Moldovei și băncile licențiate).
Dacă legislaţia vamală a Republicii Moldova nu prevede facilităţi vamale pentru anumite categorii de persoane, rezidenţii şi nerezidenţii sunt obligaţi să declare în scris organelor vamale ale Republicii Moldova toate valorile valutare care se expediază în/din Republica Moldova prin metoda trimiterilor poştale internaţionale.
Acte normative:
- Convenţia Poştală Universală şi Protocolul ei final
- Codul Vamal nr. 95/2021
- Legea nr.36/2016 privind comunicațiile poștale
- Codul Fiscal nr.1163/1997;
- Legea nr.247/2026 pentru modificarea unor acte normative (privind simplificarea legislației fiscale și vamale);
- Hotărârea Guvernului nr.92/2023 cu privire la punerea în aplicare a Codului vamal nr. 95/2021
- Ordinul Serviciului vamal nr. 451-O din 26.10.2026 privind aprobarea Regulamentului cu privire la procedura de declarare și control vamal a trimiterilor poștale internaționale